2026年11月3日
iDeCo(個人型確定拠出年金)は、掛金の全額が所得控除になるうえ、運用益も非課税になるなど、老後資金を準備するための税制優遇制度です。利用している人も多いこととでしょう。
退職や年金はまだまだ先の話と思いがちですが、今回は、積み立てることだけでなく、積み立てた資産をいつ、どのように受け取るかを考えてみたいと思います。
2026年1月、退職金とiDeCoの一時金を受け取る際の退職所得控除の計算ルールが変更されました。さらに、2026年12月にはiDeCoの加入・拠出に関する制度改正も予定されています。
今回は、50代のうちに知っておきたいiDeCoの出口戦略について、受取方法の違いや退職金との関係、税金の仕組みを整理します。
iDeCoの受け取り方は3つ
iDeCoで積み立てた資産は、原則として60歳以降に受け取ることができます。受取開始時期は、受給要件を満たしたうえで60歳から75歳になるまでの間で選択できます。
受け取り方は、次の3つです。
- 一時金として一括で受け取る
- 年金として分割で受け取る
- 一時金と年金を組み合わせて受け取る
なお、それぞれの場合で控除の枠が異なります。
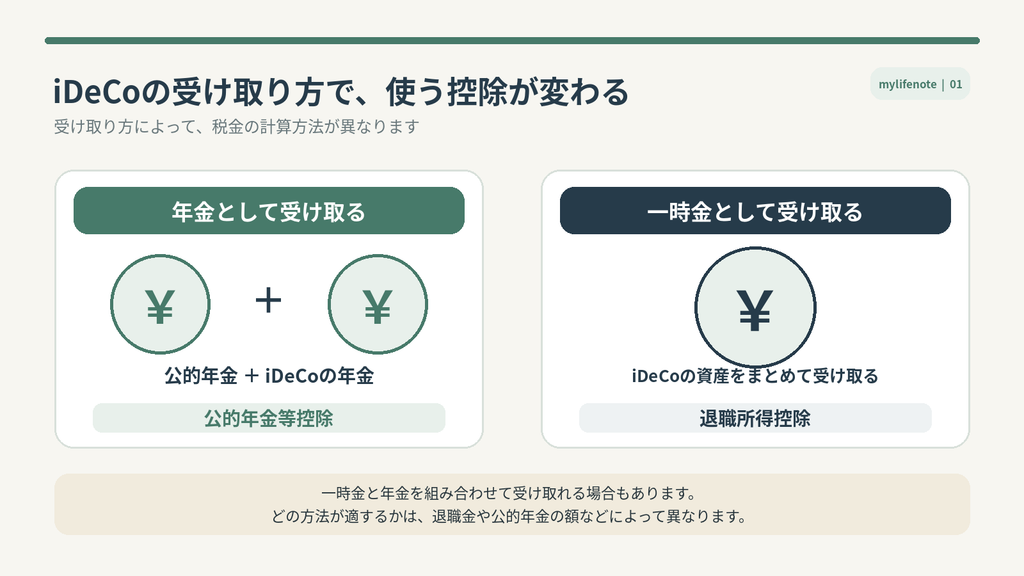
どの方法が適しているかは、積立額、会社の退職金、公的年金の受給額、退職後の生活費などによって個々人により異なりますので一つ一つ見ていきましょう。
① 一時金としてまとめて受け取る
まずは、iDeCoの資産を一括で受け取る方法です。
この場合、税法上は退職所得として扱われ、退職所得控除(退職金にかかる税金を計算するときに、受取額から差し引ける非課税枠のこと)が適用されます。
退職所得控除は、iDeCoの加入期間などに応じて計算されます。
| 加入期間 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×加入年数(最低80万円) |
| 20年超 | 800万円+70万円×(加入年数-20年) |
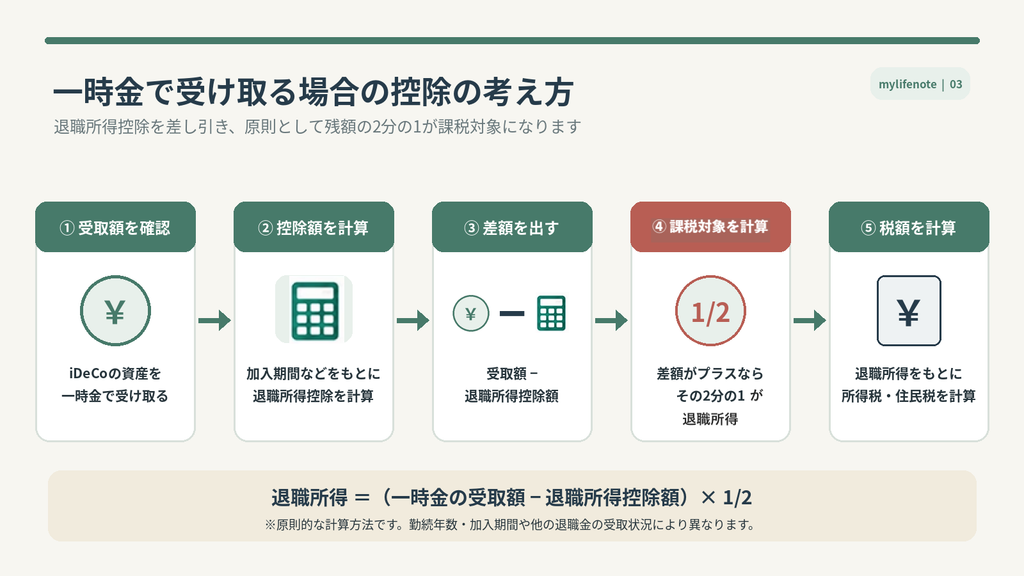
例えば、iDeCoの加入期間が20年なら800万円、30年なら1,500万円が退職所得控除の目安になります。
受取額が退職所得控除の範囲内であれば、原則として退職所得に対する所得税・住民税はかかりません。
控除額を超えた場合でも、原則として控除後の金額の2分の1が課税対象となるため、ほかの所得と比べて税負担が軽くなる仕組みです。
一時金のメリット
- 退職所得控除を利用できる
- まとまった資金を確保できる
- 住宅の修繕や生活費、医療・介護費用などに充てられる
注意点
会社から退職金を受け取る場合は、退職所得控除を二重に使えない仕組みに注意が必要です。
iDeCoと会社の退職金をそれぞれ別の年に受け取っても、一定期間内に受け取ると、過去に受け取った退職金などを考慮して控除額が計算されてしまいます。
② 年金として分割で受け取る
年金方式は、iDeCoの資産を一定期間にわたって分割して受け取る方法です。受取期間は原則5年以上20年以下で、金融機関が定める方法に従って受け取ります。
この場合、税法上は公的年金等に係る雑所得として扱われ、公的年金等控除の対象になります。
公的年金等控除は、国民年金や厚生年金などの公的年金だけでなく、iDeCoの年金受取にも適用されます。ただし、ここで注意したいのが、公的年金とiDeCoの年金は、別々に控除を受けられるわけではないという点です。
例えば、65歳から公的年金を年間180万円受け取り、iDeCoから年間60万円を受け取る場合、公的年金等の収入は合計240万円として税金を計算します。
そのため、公的年金の受給額が多い人は、iDeCoを年金方式で受け取ることで課税対象となる所得が増えてしまう可能性があります。
年金方式のメリット
- 一度に大きな資金を受け取らず、生活費として計画的に使える
- 受取期間を選ぶことで、毎年の受取額を調整できる
- 退職所得控除を使わずに受け取る選択肢になる
注意点
- 公的年金と合算して税金を計算することになり、公的年金等控除の範囲を超えると課税される
- 所得税だけでなく、住民税や医療・介護保険料などへの影響も考慮する必要がある
③ 一時金と年金を組み合わせて受け取る
3つ目は、一部を一時金として受け取り、残りを年金として分割して受け取る方法です。
例えば、iDeCoの資産が1,000万円ある場合、500万円を一時金、残りの500万円を10年間の年金として受け取るといった方法です。
一時金でまとまった資金を確保しながら、残りを年金として受け取れるため、生活資金と税負担のバランスを考えやすくなります。
ただし、一時金と年金の両方について、それぞれの税制(退職所得控除と公的年金等控除)が適用されるため、単純に半分ずつ受け取れば税金が安くなるわけではありません。
会社の退職金との関係と、公的年金の受給額とを、まとめて検討する必要があります。
退職金とiDeCoの受取時期の関係
会社に退職金制度がある人は、iDeCoの受取時期を考える際に、退職金との関係を確認することが重要です。
iDeCoを一時金で受け取る場合には、会社の退職金と同じく退職所得控除が適用されるためです。
退職所得控除は、複数の退職金を受け取る場合に、同じ勤続期間や加入期間について控除を重複して利用できないように調整する仕組みになっています。
2026年1月から退職所得控除の調整ルールが変更になりました
従来は、iDeCoを一時金で先に受け取り、その後会社の退職金を受け取る場合、両者の受取時期を5年以上空けることで、退職所得控除の調整を回避できるケースがありました。しかし、2026年1月1日以降に受け取る退職金からは、この期間が10年に延長されています。
そのため、iDeCoを先に一時金で受け取り、その後10年未満の間隔で会社の退職金を受け取る場合は、先に受け取ったiDeCoの一時金も考慮して、会社の退職金に適用される退職所得控除額が計算されます。その結果、会社の退職金に使える退職所得控除額が少なくなる場合があります。
一方、会社の退職金を先に受け取り、その後19年以内にiDeCoを一時金で受け取る場合は、先に受け取った退職金も考慮して、iDeCoに適用される退職所得控除額が計算されます。
| 受け取る順番 | 控除の調整対象となる期間 |
|---|---|
| iDeCoの一時金が先、その後に会社の退職金 | 前年以前9年内(2026年から) |
| 会社の退職金が先、その後にiDeCoの一時金 | 前年以前19年内 |
このため、単純に「先にiDeCoを受け取れば有利」「退職金を後に回せば有利」とは言えません。それぞれの受取額、加入期間、勤続年数、受取年を踏まえて計算する必要があります。
たとえば、例えば、60歳で会社を退職し、退職金を受け取る人がいるとします。
この人がiDeCoも60歳で一時金として受け取る場合、同じ年に受け取るため、両方の退職所得控除を別々に満額使うことはできません。勤続期間とiDeCoの加入期間などを踏まえて控除額が計算されます。
一方、iDeCoを先に60歳で受け取り、会社の退職金を70歳以降に受け取ることができれば、受取時期を十分に離せる可能性があります。
ただし、実際に控除がどの程度使えるかは、加入期間や勤続期間の重複状況などによって異なりますし、退職金を受け取る時期を自分で決められる会社は多くはないため、勤務先の退職金規程を確認する必要があります。
50代のうちに確認しておきたい4つのこと
iDeCoの出口戦略は、60歳になってから考えるのでは遅い場合があります。
特に会社の退職金がある人は、50代のうちに次の4点を確認しておきましょう。
① 会社の退職金はいくらになるか
まずは、勤務先の退職金制度を確認します。
退職金の金額だけでなく、受取時期や受取方法も重要です。
- 60歳で退職金を受け取るのか
- 65歳まで働いた場合、退職金の額は変わるのか
- 定年後の再雇用では退職金の扱いがどうなるのか
- 退職金を分割して受け取る制度があるのか
会社の退職金制度によって、iDeCoの受取時期の考え方も変わってきます。
② iDeCoの加入期間と資産残高
退職所得控除の計算では、iDeCoの加入期間が重要になります。
現在の資産残高だけでなく、加入した年月や掛金を拠出した期間も確認しておきましょう。
なお、企業型確定拠出年金(企業型DC)からiDeCoに資産を移換した経験がある人は、加入期間や勤続期間の確認が特に重要です。
③ 65歳以降の公的年金の受給額
年金方式でiDeCoを受け取る場合、公的年金と合算して税金が計算されます。
そのため、ねんきん定期便やねんきんネットで、将来の公的年金の見込額を確認しておきましょう。
公的年金の受給額が多い場合、iDeCoを年金方式で受け取ることで、税負担が増える可能性があります。反対に、公的年金の受給額が少ない人は、公的年金等控除を活用できる余地がある可能性があります。
④ 退職後の生活資金
一時金で受け取ると税金が少なくなるとしても、その後の生活費や医療・介護費用に十分な資金を残せるかを考えておく必要があるでしょう。
そして、年金方式で受け取る場合も、受取期間が終了すればiDeCoからの収入はなくなります。
公的年金、預貯金、NISAなどの金融資産と合わせて、老後の収支を考えておくことが大切です。
積立の選択肢が広がる!2026年12月のiDeCo制度改正
2026年12月1日から、iDeCoの掛金の拠出限度額や加入可能年齢が引き上げられます。今回の改正は、働き続ける人や、老後資金をさらに準備したい人にとって、積立の選択肢が広がる内容となっています。
主な変更点は次の2つです。
① 毎月の掛金の上限を引き上げ
自営業者などは、iDeCoと国民年金基金等を合わせた掛金の上限が、月額6万8,000円から7万5,000円に引き上げられます。会社員や公務員などは、企業年金等とiDeCoを合わせた共通の拠出限度額が月額6万2,000円になります。
例えば、企業年金のない会社員の場合、iDeCoの掛金上限は現在の月額2万3,000円から、月額6万2,000円まで引き上げられます。掛金を増やすことで、その分、所得控除の対象となる金額も増えるため、所得税や住民税の軽減につながります。(実際にiDeCoに拠出できる金額は、勤務先の企業年金の掛金相当額などによって異なります。)
② 一定の条件を満たせば70歳未満まで加入できる
これまでiDeCoに加入できる年齢は原則65歳未満でしたが、改正後は一定の条件を満たす人について、70歳未満まで加入できるようになります。(60歳以降に初めてiDeCoに加入した場合は、加入から5年を経過するまで資産を受け取ることができません。70歳近くで加入する場合は、受け取りまでの期間にも注意が必要です。)
これにより、60歳を過ぎても働き続ける人や、60代から老後資金の積立を続けたい人は、資産形成の期間を延ばせるようになります。ただし、老齢基礎年金やiDeCoの老齢給付金を受給していないことなど、加入には条件があります。
掛金を増やすかどうかは老後の生活資金とのバランスで考えましょう
今回の改正は、iDeCoを活用して老後資金を準備したい人にとって、積立の選択肢が広がる内容です。
一方、iDeCoは原則として60歳まで資産を引き出せず、運用商品によっては元本割れの可能性もあります。
また、掛金の所得控除による節税メリットは、所得税や住民税を納めている人ほど大きくなります。
50代は、老後資金を増やすことだけでなく、退職後すぐに使える預貯金を確保することも重要です。
制度改正を機に掛金を増やす場合も、生活費や緊急時の資金を確保したうえで、自分の収入や老後の生活設計に合った金額を考えましょう。
あなたのiDeCoの出口戦略は?
iご覧いただいたように、DeCoの受取方法には、一時金、年金、併用の3つがあります。
どれが最も有利かは、会社の退職金の有無や金額、iDeCoの加入期間、公的年金の受給額などによって異なります。
特に会社の退職金がある人は、2026年1月から変更された退職所得控除の調整ルールを踏まえて、受取時期を検討しておくことが重要です。
一方、退職金がない人や、退職所得控除を十分に利用できる人は、一時金で受け取る方法が有力な選択肢になります。また、公的年金の受給額が少なく、生活費を長期にわたって補いたい人は、年金方式や併用も検討できます。
50代は、退職まではまだ時間があると思いがちですが、早めに出口戦略を考えておくことで安心を得られますよ。

