充実した人生後半を送るためのお金を考える
年金。50代後半になると、自分ごととして気になり始めます。
2026年現在の公的年金には、65歳より前から受け取る「繰上げ受給」と、65歳より後に受け取る「繰下げ受給」があります。標準の受給開始時期は65歳です。
繰上げれば早くから年金を受け取れますが、その代わり年金額は一生減額で需給となります。
反対に繰下げれば、受け取り始める年齢は遅くなりますが、年金額は一生増額で需給となります。
では、何歳から受け取るのが一番「得」なのでしょうか。
たくさんのYoutubeやテレビなどで、この問いに対するアンサーコンテンツを目にした方も多いのではないでしょうか。
需給開始はいつが適切なのか。これは単純な損得計算だけでは解は出せません。
特に50代後半から直面する、役職定年、早期退職による失職、雇用形態の変化(嘱託など)などの影響で、収入の水準が減少する人も多くなります。
そうなると、「将来の年金額を増やすために年金を繰り下げて受給する。そのために60代は貯金を取り崩して生活する」という選択ができる人はそう多くないかもしれません。
一方で、60代前半から年金を受け取れば、受給額は予定支給額から減額されるものの、貯金の減少を抑えることができます。
50代後半〜70代はまだまだ体力も気力もあります。豊かな人生を送るため旅行や趣味などにお金を使うことを考えると、「70代以降の長生きしたときのためにお金を多く残す」ことだけが正解とも限りません。
年金の受給開始年齢を考える際には、「何歳まで生きるか」だけではなく、「何歳のときに、どれだけのお金を使いたいのか」まで考えて決めるのが望ましいのです。
年金は原則65歳から。でも、60歳から75歳まで選択できる
老齢基礎年金と老齢厚生年金は、原則として65歳から受給となります。
ただし、希望すれば60歳から64歳までの「繰上げ受給」、66歳から75歳までの「繰下げ受給」ができます。現在の制度では、老齢基礎年金と老齢厚生年金を別々に繰り下げることもできます。
60~64歳 → 早くもらう
65歳 → 原則どおり
66~75歳 → 待って増やす
という3つの選択肢があります。
ただし、それぞれにメリットとデメリットがあります。
60歳で受給開始する場合 年金額はどのくらい減る?
現在の制度では、1962年4月2日以降生まれの人が繰上げ受給すると、年金は1カ月早めるごとに0.4%減額されます。60歳まで繰り上げると、最大で24%の減額です。
例)65歳から年間180万円の年金受給予定の場合
60歳に繰り上げる受給すると単純計算で年間136万8,000円に減額。
ここで注意したいのは、この減額が一生続くことです。60歳からの早期受給の5年間は減額された136万8000円を受け取り、65歳になったら180万円に戻るわけではないという点です。
60歳から受け取る代わりに、65歳以降も減額された年金を受け取り続けることになります。
したがって、繰上げ受給は「早くもらえる」が「一生年金額が少なくなる」という点をセットで考える必要があります。ただし、受給期間は前倒し受給をした期間分、長く受給できます。
しかし、繰上げ受給には「長い受給期間」というメリットがある
60歳から年金を受け取る場合、65歳から受け取る人より5年間長く年金を受け取ることができます。
例)65歳から年間180万円の年金を受け取れる人が60歳から繰上げる場合
60歳からの受給額 年間136万8,000円。
60~64歳の5年間の受給総額 136万8,000円 × 5年=684万円
65歳になった時点で、65歳開始の人はまだ年金を受け取っていません。
この684万円の先行受給があるため、単純に「年金額が24%少ないから損」とも言えません。そこで重要になるのが、累計受給額の損益分岐点です。
累計受給額はいつ逆転する?
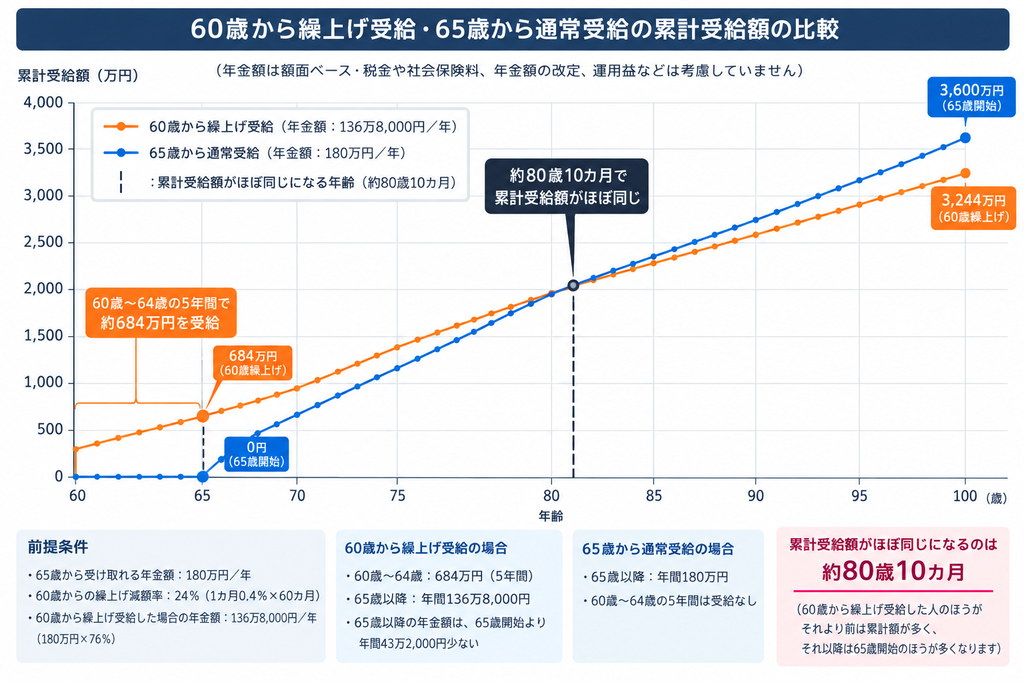
同じく65歳から年間180万円を受け取るケースをモデルにしてみます。
税金や社会保険料、年金額の改定、運用益などを考慮しない、単純な額面ベースの比較です。
60歳に繰り上げて受給する場合、
60歳から65歳までの5年間で、約684万円を受け取ります。
65歳以降は年間136万8,000円。
65歳から通常受給する場合は、65歳以降に年間180万円を受け取ります。
両者の差は年間43万2,000円です。
684万円を43万2,000円で割ると約15.8年。
60歳から繰上げた人と65歳から受け取る人の累計額がほぼ同じになるのは、約80歳10カ月となります。
60歳以降の平均余命を見ると、景色が変わる
| 現在の年齢 | 男性の平均余命 | 女性の平均余命 | 平均的な到達年齢 |
|---|---|---|---|
| 60歳 | 23.86年 | 29.07年 | 男性約84歳・女性約89歳 |
| 65歳 | 19.68年 | 24.52年 | 男性約85歳・女性約90歳 |
| 70歳 | 15.78年 | 20.10年 | 男性約86歳・女性約90歳 |
| 75歳 | 12.24年 | 15.88年 | 男性約87歳・女性約91歳 |
| 80歳 | 9.10年 | 11.95年 | 男性約89歳・女性約92歳 |
※厚生労働省「令和7(2025)年簡易生命表」より。到達年齢は現在の年齢に平均余命を単純に足したものです。個人の寿命を予測する数字ではありません。
60歳まで生きてきた人を基準にすると、平均余命は男性で約24年、女性で約29年あります。
年金について考える場合、自分が60歳、65歳になったときに、あと何年分の生活費を準備する必要があるのかを考えると全体のイメージが掴みやすくなります。
75歳で受給する場合 年金額は84%増える
では、受給開始を繰り下げる例を見てみましょう。
65歳から受け取らずに繰り下げると、1カ月あたり0.7%ずつ年金額が増えます。
70歳まで繰り下げれば42%増額。
75歳まで繰り下げれば84%増額です。
例えば65歳から年間180万円の年金を受け取れる人の繰り下げを見てみるとざっくり以下のようになります。
例)65歳から年間180万円の年金受給予定の場合
70歳開始に繰り下げて受給すると単純計算で年間255万6,000円に増額。
75歳開始に繰り下げて受給すると単純計算で年間331万2,000円に増額。
70歳まで受給を繰り下げる場合、70歳までの5年間、年金を受け取らないことになります。
年間180万円なら、180万円×5年=900万円です。
70歳まで繰り下げるためには、65~69歳の5年間を年金以外のお金(給与やパート収入、預貯金、投資資産)で生活することになります。
50代後半から「収入が減る」ことも前提にしたい
冒頭でも触れた通り、50代後半から直面する、役職定年、早期退職による失職、雇用形態の変化(嘱託など)などの影響で、収入の水準が減少する人も多くなります。
人によっては、会社を離れてパートやアルバイト、契約社員などに働き方を変える人もいるかもしれないし、無職になる人もいるかもしれません。
「貯金の取り崩し」という選択
例えば、60歳から65歳までの生活費が年間250万円。仕事などから得られる収入が年間150万円なら、毎年100万円が不足します。
5年間では、100万円×5年=500万円です。
受給を繰り下げる場合、この500万円を貯金から取り崩して生活することになります。
「年金は繰り下げたほうが得だから、65歳まで、あるいは70歳まで待ちましょう」と単純に考えていいのかという疑問が湧きます。
貯金を取り崩してまで年金を繰り下げる意味はあるのか?
例えば60歳時点で、金融資産3,000万円を持っている人なら、60~65歳に500万円を取り崩しても、残りは2,500万円です。金利がつく時代になりましたから、70歳まで年金受給を繰り下げるために、さらに資産を取り崩す余裕もあるかもしれません。
一方、金融資産800万円の人はどうでしょうか。60~65歳で500万円を使えば、残りは300万円。いくら金利がつく時代といっても、さらに70歳まで生活費を貯金から出せば、老後資金そのものがかなり少なくなります。
「お金を使える時期」も老後設計の重要な要素
繰上げ受給には、もちろん大きなデメリットがあります。年金額が一生減額されることです。
しかし、60歳の余命は男性約24年、女性約29年。仮に60歳から受給開始したとしても、受給総額で見ると65歳からの受給開始の場合と比べて多くの場合に損することがなさそうです。
さらに、貯金の減少を抑えられます。
その分、心身ともに体力・活力が高いうちに、多くの楽しみにお金を費やすこともできます。旅行、スポーツ、趣味の活動、おしゃれ、友人との食事などを楽しめます。
- 海外旅行に行く
- 登山やアウトドアを楽しむ
- 車で遠出する
- 趣味の道具を買う
- 友人と食事をする
- 住まいを快適にする
といったことにお金を使う。
それも、老後のお金の大切な使い道です。
もちろん、繰り下げ受給を否定するつもりはありません。
高齢になって、生活費の心配をしたくない。そのために受給開始を繰り下げて安心を得たい。
そのような考え方もあります。
iDeCoや企業年金などがある人は、さらに考えることが増える
老後の収入は、公的年金だけではありません。
- iDeCo
- 企業型確定拠出年金
- 企業年金
- 個人年金保険
- 配当収入
- 不動産収入
人によっては若いうちから資産形成をしている人もいるでしょう。これらを含めると、「65歳から公的年金をいくらもらうか」だけで老後の収入を考えることはできません。特にiDeCoなどは、受け取り方や他の年金・退職金との組み合わせによって税金の扱いが変わります。
年金が増えれば、税金や社会保険料にも影響する
もう一つ忘れてはいけないのが、「額面の年金」と「手取りの年金」は違うということです。また、所得が増えることで、税金だけでなく、社会保険料や医療・介護に関する負担などに影響する場合があります。
したがって、「繰下げによって年間60万円年金が増えた」としても、「手取りが60万円増える」とは限りません。さらに、住民税非課税世帯に該当するかどうかなどによって、利用できる制度や健康保険の負担額が変わる場合もあります。
「年金を増やすこと」だけを目的にするのではなく、手取りと生活全体で考える必要があります。
結局何歳から年金を受給すればいいのか?
ここまで見てくると、答えは人によって違うことが分かります。
例えば、
⬛︎貯金が少なく、60代前半の収入も少ない人
年金を繰り上げて受け取り、貯金の減少を抑えるという選択肢があります。
ただし、一生減額されることを十分理解したうえで判断する必要があります。
⬛︎貯金に余裕がある人
60~70歳は貯金を使い、年金を繰り下げて70歳以降の終身収入を増やす方法等。
⬛︎60代前半も十分な収入がある人
年金を急いで受け取る必要性が低いため、65歳以降の繰下げを検討しやすくなります。
⬛︎60代に旅行や趣味を積極的に楽しみたい人
年金を早めに受け取る、あるいは貯金を取り崩して、元気な時期にお金を使うという考え方もあります。
「損益分岐点」だけで決めない
年金の繰上げ・繰下げを考えるとき、「何歳まで生きれば繰下げが得になる」という損益分岐点は、一つの目安になります。しかし、それだけで決めるのはおすすめできません。老後のお金には、いつ、いくら受け取るか以外に、以下の要素を総合的に考えることで、個人個人で納得感のある決断ができるようになります。
① いつ受け取るか
② いつ使うか
③ 何歳まで働けるか
④ どれくらい貯金があるか
⑤ iDeCoなど他の老後収入がいくらあるか
⑥ どの程度の生活費が必要か
⑦ どんな人生を送りたいか
まとめ 年金の「損得」より、人生後半の「お金の配分」を考える
年金は、
早くもらえば、その分だけ一生減額支給。
遅くもらえば、その分だけ一生増額支給。
これは制度上の明確なルールです。
しかし、自分にとってどちらが得なのかは、それだけでは決まりません。
50代後半から60代にかけて収入が大きく減る可能性があるなら、貯金を取り崩して年金を繰り下げるのか、年金を早めに受け取って貯金を守るのかを考える必要があります。
そして、老後資金は「できるだけ減らさない」ことだけが目的ではありません。
元気なうちに使うことでより充実した人生を送ることも目的となります。
元気なうちに使うお金も、長生きしたとの安心のためのお金も、どちらも大切です。
「自分は60代、70代、80代をどう過ごしたいのか。そのために、お金をいつ、どのように使うのか?」
という視点から受給開始年齢を考えてみてはいかがでしょうか。
年金の受給開始年齢に、全員に当てはまる「正解」はありません。
自分の人生後半を充実させるための受給開始年齢を選ぶ。この記事がその一助になると嬉しく思います。
制度を確認するための主な情報源
※本記事は2026年9月時点の制度をもとに作成しています。年金制度や税制は改正されることがあるため、実際に受給開始年齢を決める際には、日本年金機構、ねんきんネット、税務署、居住自治体などの最新情報をご確認ください。

